
9 errores frecuentes en la declaración de renta de personas naturales que pueden ocasionar sanciones

Inicia la temporada de renta del año gravable 2025. Conocer el sistema para calcular el impuesto y reconocer los errores frecuentes en la declaración de renta de personas naturales puede evitar dolores de cabeza y sanciones.
Quien no conoce de historia está condenado a repetirla
(Pero su desconocimiento no exime de la responsabilidad).
La normatividad colombiana vigente respecto al impuesto de renta ya es lo bastante compleja como para no tener la suficiente precaución de estudiarla constantemente, pero aun conociendo cada detalle normativo, en la práctica profesional se hace necesario observar algunas recomendaciones que podrían evitarle sanciones a nuestros clientes.
A continuación, de acuerdo con nuestra experiencia, compartimos los 9 errores frecuentes en la declaración de renta de personas naturales que, según hemos notado, se asocian con mayor frecuencia a la generación de sanciones importantes.
Estos son solo algunos de los errores más frecuentes; la lista podría continuar. Por eso, en la práctica profesional recomendamos mantener una actualización constante para evitar errores que deriven en sanciones.
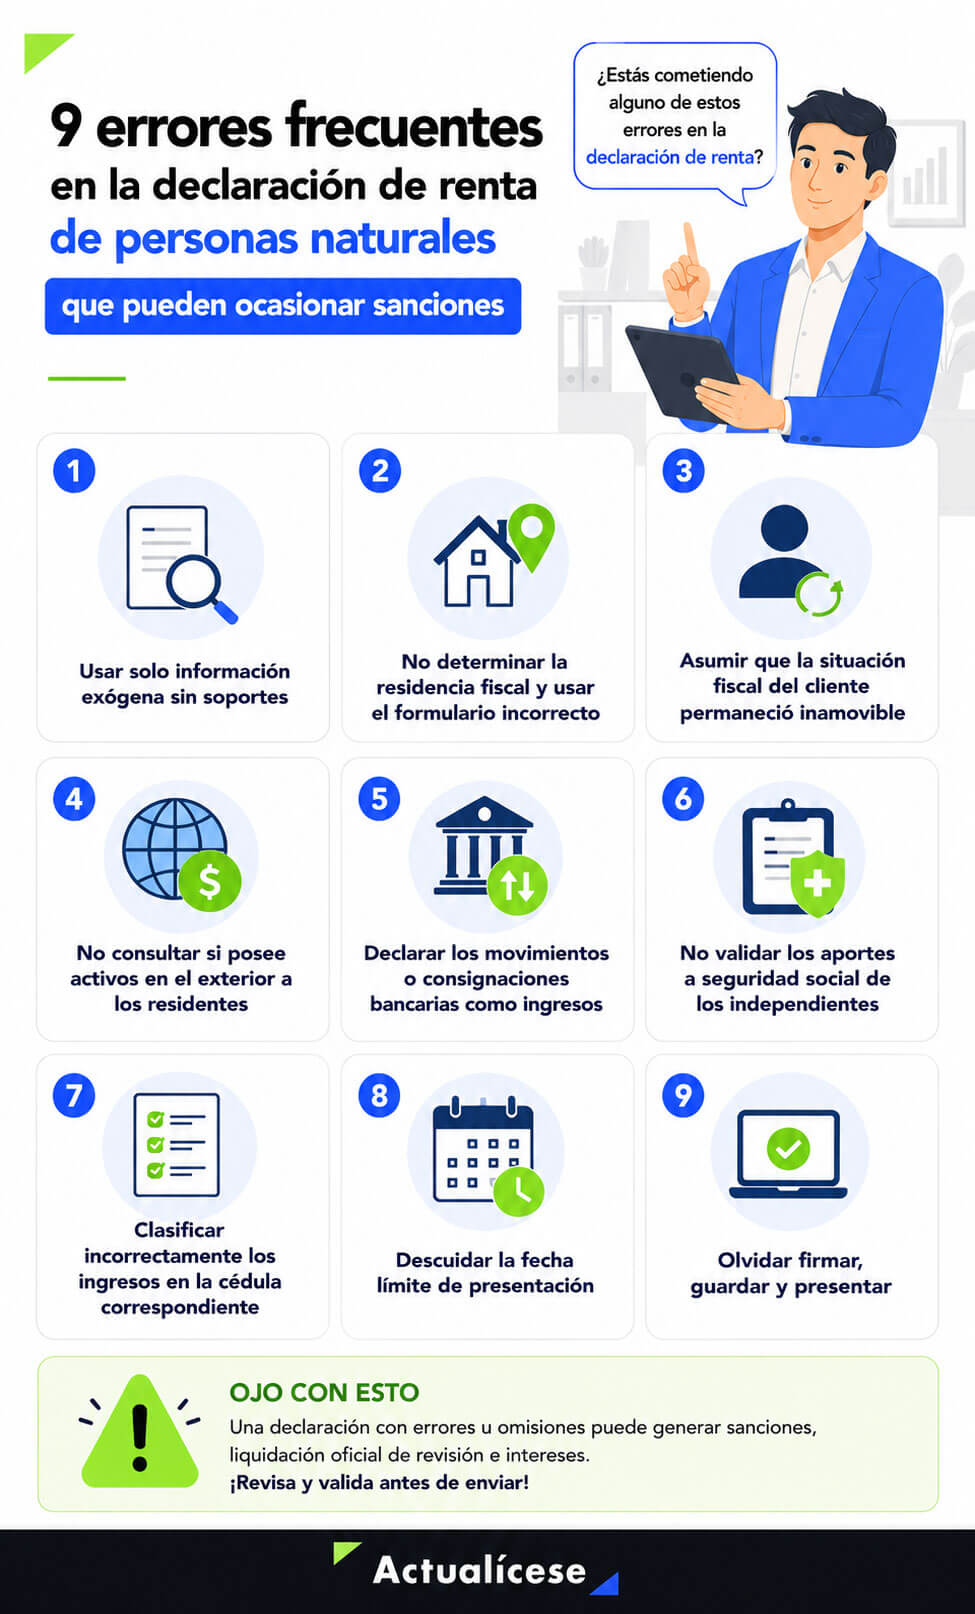
Error n.º 1. Realizar la declaración de renta utilizando solamente la información exógena sin solicitar soportes documentales a los clientes
En derecho tributario, el “arte de saber probar” se vuelve importante en los procesos de controversia con la administración tributaria; por eso, anticiparse a los peores escenarios siempre ha sido una práctica recomendable.
Si bien es cierto que la información exógena cumple una función muy importante para los procesos de fiscalización de la Dian, se debe recordar que finalmente puede contener errores originados desde el reporte realizado por las empresas.
Por esto, es una mala práctica no solicitar soportes a los clientes bajo la idea de que solo la información exógena sirve como medio de prueba.
En la vía contencioso-administrativa la información exógena no serviría como mecanismo probatorio y cualquier acto administrativo proferido por la Dian podría tener plena validez.
Mencionado lo anterior, te compartimos este artículo que podría ser de ayuda: Documentos para declarar renta: lista de chequeo que el contador debe pedirle al cliente.
¿Cuál es el problema de cometer este error?
Veamos el caso de José, un cliente que se niega a compartir la información porque “vive muy ocupado”, no puede descargar los certificados y soportes y le dice al contador “que declare con lo que aparece en la Dian”.
Nuestro colega que realiza la declaración de renta omite la solicitud de documentos para “no matarse la cabeza con el cliente” y decide declarar con la información que aparece en la exógena y lo que alcanza a ver en la declaración sugerida.
Un año después le llega un emplazamiento para corregir a José indicando que no había declarado la totalidad de sus ingresos, siendo esto el resultado de que en la exógena aparecía un pago de servicios por $15.000.000 que estaban mal reportados debido a que la empresa reportante había omitido un cero (eran $150.000.000 en total).
El contador de José debió responder el emplazamiento corrigiendo la correspondiente declaración y liquidando la sanción por corrección de que trata el artículo 644 del ET.
Error n.º 2. No determinar la residencia fiscal y declarar en el formulario incorrecto
Establecer correctamente la residencia fiscal, cuya mención se encuentra en el artículo 10 del ET, es uno de los primeros pasos que debe surtirse al elaborar la declaración de renta, pues un error en este punto podría ocasionar una selección del formulario equivocado.
En nuestra Ruta de Actualización Declaración de renta de personas naturales paso a paso podrás encontrar los 11 pasos para presentarla y declararla correctamente.
Recordemos que actualmente las personas naturales cuentan con dos formularios diferentes: el 210 para residentes y el 110 para no residentes.
La diferencia es crucial, pues, desde las tarifas hasta el sistema de cedulación, el impuesto podría liquidarse de manera completamente diferente.
Por ejemplo, los no residentes tributan a una tarifa del 35 % sobre su renta líquida (pagan impuestos a partir de $1 de utilidad), en tanto que los residentes manejan una tarifa progresiva que va desde 0 % hasta el 39 %.
Además, los residentes deben incluir sus ingresos y patrimonio a nivel mundial, mientras que los no residentes solo declaran lo que poseen en Colombia.
¿Cuál es el problema de cometer este error?
Veamos el caso de Juana, que vive en Estados Unidos desde el 2023, pero durante 2024 y 2025 en un período de 365 días superó los 183 días de permanencia en el país debido a que estuvo en Colombia de vacaciones para visitar a algunos familiares.
Esto la convierte en residente al menos para efectos fiscales, pero se declaró en el formulario 110 asumiendo que como vivía fuera de Colombia, tenía residencia en EE. UU.
Seis meses después de la presentación de la declaración de renta, le llega un correo persuasivo de la Dian en el que se indica que, en el cruce de información con el país de su residencia —con el cual Colombia mantiene convenios de intercambio de información—, se evidencia que no declaró el patrimonio poseído a nivel mundial y que el formulario de presentación no fue el correcto.
Ante esto, Juana tendría que demostrar que no fue residente fiscal y, con los sellos en el pasaporte, no podría desvirtuar esta afirmación de la Dian, así que tendría que presentar en el formulario correspondiente, liquidar la correspondiente sanción y claramente incluir todos sus ingresos y patrimonio tanto de Colombia como del exterior.
Error n.º 3. Asumir que la situación fiscal del cliente permaneció inamovible
Otro error común es dar por sentado que como ya se tiene la información de los clientes antiguos, esta servirá para las vigencias fiscales siguientes, lo cual es un error grave, debido a que, en la práctica, el cliente podría, por ejemplo, haber valorizado o vendido sus inmuebles, dedicarse a otro tipo de negocios que usted no tenga en el historial, por eso, aunque parezca algo dispendioso tanto para usted como para el cliente, es importante preguntarle si tiene alguna novedad importante por mencionar (dejando soporte por correo o por WhatsApp para evitar que a futuro el cliente sufra de memoria selectiva).
¿Cuál es el problema de cometer este error?
Veamos el caso de Andrea, quien realizó algunas inversiones en criptoactivos aprovechando que el dólar tendía a la baja, su contadora no le consultó si había realizado algún tipo de negocio adicional o si su situación había cambiado debido a que era una clienta antigua y ya la conocía.
Al presentar la declaración se omitió incluir estos criptoactivos de relevancia material en la renta y los ingresos provenientes de la venta.
Esto podría ser un problema grave a futuro debido a que la Dian expidió la Resolución 000240 del 24 de diciembre de 2025, la cual indica que a partir del año gravable 2026 los Proveedores de Servicios de Criptoactivos –PSCA– deberán suministrar a la entidad informes sobre transacciones de criptoactivos en Colombia.
Si la Dian descubre esta omisión de ingresos, podría derivar en una sanción. Es importante recordar que la firmeza general de las declaraciones es de 3 años, es decir que estaría abierta para ser auditada.
Error n.º 4. No consultar si posee activos en el exterior a los residentes
Es importante recordar que, junto con la declaración de renta, podría presentarse la declaración de activos en el exterior cuando los clientes los posean y superen las 2.000 UVT, un valor que puede cobijar a varios contribuyentes si se considera su residencia fiscal.
Es importante no asumir que no poseen bienes y siempre se hace necesario consultar para evitar la omisión de esta declaración que también genera sanción por omisión.
¿Cuál es el problema de cometer este error?
Veamos el caso de Miguel, quien vive en zona de frontera con Venezuela. Él migró a Colombia durante la crisis fronteriza y dejó una casa y dos lotes en el vecino país.
Su contadora, al elaborarle la declaración de renta, olvidó preguntarle si tenía algún bien en el extranjero, incluida Venezuela.
El año siguiente, Miguel la contacta para preguntarle cómo ingresar a Colombia USD $40.000 derivados de la venta de dos lotes que tenía en Venezuela.
En este caso, la contadora debió corregir la renta de su cliente de la vigencia ya presentada para evitarle renta por comparación patrimonial al ingresar el dinero de la venta durante el año siguiente.
En este caso, corregir puntualmente el patrimonio no genera sanción; pero, si la administración se hubiese enterado del error antes, la situación no habría sido favorable con el cliente.
Error n.º 5. Declarar los movimientos o consignaciones bancarias como ingresos
No todas las consignaciones de los clientes se pueden entender como ingresos. Declararlas como ingresos por “miedo a la Dian” puede afectar la renta líquida y no se encuentra soportado normativamente.
Recordemos que el artículo 26 del ET menciona que para el cálculo de la renta líquida gravable solo se tomarían aquellos ingresos que sean susceptibles de producir un incremento neto del patrimonio en el momento de su percepción.
Por esto, antes de dirigir todas las consignaciones como ingresos, pregúntese: ¿son los movimientos bancarios realmente ingresos susceptibles de producir un incremento neto del patrimonio de mi cliente? ¿O simplemente fueron desembolsos de créditos, traslados entre cuentas y demás?
Esto nos devuelve entonces al error n.º 1, por eso validar los extractos para determinar a qué corresponden esas entradas de dinero, se vuelve importante.
¿Cuál es el problema de cometer este error?
Veamos el caso de Andrea: es comerciante de calzado, le va muy bien y recibe todos los ingresos en su cuenta. También recibe ingresos del calzado que vende a sus vecinos y por los que solo recibe una comisión; solicitó un préstamo bancario y le desembolsaron $50.000.000. Además, recibió dinero de su esposo, quien es comerciante de ropa deportiva, pero tenía embargada la cuenta por una deuda de tránsito.
Al finalizar el año, sus consignaciones bancarias ascendieron a 300 millones de pesos, de los cuales solamente $120.000.000 fueron de su negocio, pero en la declaración de renta se llevaron los mismos 300 millones por miedo a que la Dian le generara un acto persuasivo por no declarar lo mismo que estaba en exógena y en los extractos.
Aquí el problema es significativo:
- Al superar las 3.500 UVT y realizar una actividad gravada con IVA, podría ser requerida por no presentar y pagar el impuesto.
- Si no tiene soportes de costos de esos ingresos, el impuesto a cargo se eleva. Además, si se dejaron “costos presuntos”, la Dian podría desconocerlos y obligarla a pagar sanción.
- Sería objeto de fiscalización por parte de la UGPP (veremos esto en el siguiente error)
Al mencionar «costos presuntos» en este editorial, hacemos referencia a costos estimados que no tienen soporte, en la práctica se igualan al esquema de presunción de costos utilizado por la UGPP, pero que para fines fiscales, no son válidos y se convierte en una mala práctica imputar costos o gastos sin soporte en la correspondiente declaración de impuestos.
Error n.º 6. No validar los aportes a seguridad social de los independientes
Todas las personas trabajadoras por cuenta propia, con contrato de prestación de servicios o independientes, están obligadas a aportar a la seguridad social, siempre y cuando sus ingresos netos sean mayores a 1 smmlv; dicho esto, conviene precisar que la declaración de renta sirve como apoyo en los procesos de fiscalización de la UGPP, por eso es importante, no solo declarar ingresos por declararlos: validar dicho aporte es importante.
¿Cuál es el problema de cometer este error?
Veamos el caso del comerciante José, quien tiene un local comercial y genera ingresos declarados en la subcédula de rentas no laborales, él hace aportes a seguridad social por medio de una cooperativa, la contadora no se percata de esto y le incrementa sus ingresos para un préstamo bancario.
Al tiempo, recibe un correo de la UGPP indicando que no realizó el aporte correcto a seguridad social y se encuentra inexacto. Deberá entonces cancelar la correspondiente sanción, intereses de mora y el cálculo actuarial.
En la práctica, algunas empresas malintencionadas ofrecen “planes económicos” de seguridad social para los independientes, pero debe recordársele que “lo barato puede salir caro”.
Error n.º 7. Clasificar incorrectamente los ingresos en la cédula correspondiente
Cuando se trata de personas naturales residentes, es importante reconocer a qué cédula o subcédula se llevarán los ingresos y demás beneficios, según aplique. Una clasificación incorrecta podría incrementar el riesgo y el impuesto a pagar por el contribuyente, debido a que:
- No se aprovecharían los beneficios fiscales.
- Se calcularían beneficios fiscales donde no se permite.
- Se generaría un mayor impuesto a cargo.
¿Cuál es el problema de cometer este error?
Veamos el caso del ingeniero Sebastián, quien percibe ingresos por contratos de servicios que mantiene y actividades por cuenta propia, no tiene soporte de costos ni de gastos, tiene dependientes económicos.
Al momento de elaborar la declaración de renta, su contadora no sabía que podría llevar los ingresos de Sebastián como una renta de trabajo y aprovechar el 25 % de renta exenta y el beneficio por dependiente económico.
Adicionalmente se imputaron “costos presuntos” superiores al 60 % del total de su ingreso en la subcédula de rentas de trabajo que no provienen de una relación laboral para ayudarle a bajar su impuesto a cargo. No tomó el dependiente económico.
La Dian le profiere un acto administrativo informando que le desconocerá costos.
La estrategia más acertada normativamente hubiese sido dejarlo en rentas de trabajo, aprovechando el 25 % de renta exenta y tomando el dependiente económico sin riesgo, en lugar de tomar “costos presuntos” que superaron el 60 % de los ingresos, los cuales generan una alerta a la Dian al marcar la casilla 140.

Error n.º 8. Descuidar la fecha límite de presentación
Una de las alertas más importantes para esta temporada es tener presente el vencimiento o fecha límite. Recordemos que el Decreto 2229 del 22 de diciembre de 2023 fijó los vencimientos de obligaciones tributarias para el período 2024 y siguientes, los cuales se encuentran en días hábiles.
Cuando la cantidad de clientes es masiva, e incluso si es menor, pero existen otras obligaciones, dejar pasar un vencimiento puede suceder si no se toman las medidas necesarias para evitarlo y puede convertirse en uno de los errores frecuentes en la declaración de renta de personas naturales.
¿Cuál es el problema de cometer este error?
Veamos el caso de Gina, quien tenía usualmente su vencimiento en el mes de octubre, pero debido al ajuste al calendario tributario, su declaración de renta actual se vencía en septiembre. Debió pagar sanción por extemporaneidad por no reconocer acertadamente cuál era su fecha de vencimiento.
Error n.º 9. Olvidar firmar, guardar y presentar
Vamos por partes: una vez transcrita la declaración en el formulario 210 o 110, según corresponda, deberá firmarse inicialmente por el contribuyente. El contador deberá firmar la declaración solamente si los ingresos o el patrimonio superaron las 100.000 UVT; de lo contrario, no será necesario.

por favor, repita lo siguiente: “no debo firmar declaraciones de renta cuando los ingresos y el patrimonio no superen las 100.000 UVT, ni siquiera teniendo saldo a favor, esto solo aplica para las declaraciones de IVA”.
Posteriormente también es importante guardar el borrador y, al finalizar las firmas, recordar hacer clic en presentar la declaración; de lo contrario, no será enviada.

¿Cuál es el problema de cometer este error?
Veamos el caso de María: ella, muy juiciosa, envió los soportes a tiempo, verificó que declaraba en la cédula correcta y no incluyó gastos ficticios. Todo estaba bien, pero olvidó hacer clic en presentar una vez firmada la declaración; se dio cuenta cuando la Dian le envió un emplazamiento para declarar.
Ahora tendrá que liquidar la sanción por no declarar, aprender que este es uno de los errores frecuentes en la declaración de renta de personas naturales y siempre validar que el estado de la declaración sea “presentada” y no en “edición”.

Material relacionado:


Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
