
Tipo de contenido
Etiqueta: impuesto diferido
Impuesto diferido por venta de bienes inmuebles a largo plazo en 2023: caso práctico en Excel
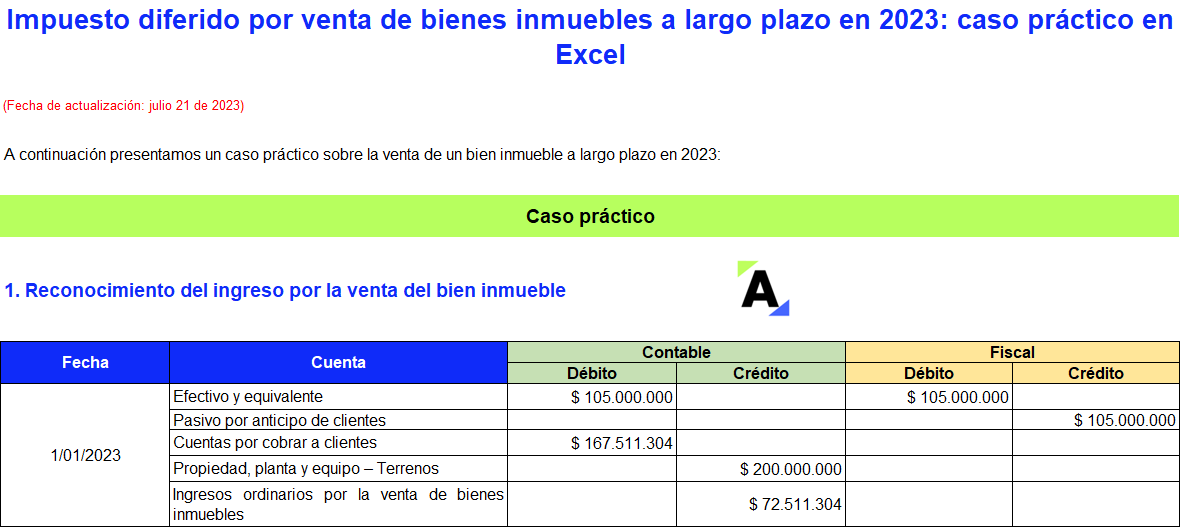
Estándares Internacionales, FORMATOS, LiquidadoresLos ingresos por la venta de bienes inmuebles a largo plazo pueden presentar diferencias entre su tratamiento contable y fiscal.
Exponemos un caso práctico de impuesto diferido en Excel para el cierre contable 2023, teniendo en cuenta las modificaciones de la Ley 2277 de 2022.
Conoce más aquí.

Impuesto diferido por gastos de establecimiento en 2023: caso práctico en Excel
Estándares Internacionales, FORMATOS, LiquidadoresEl Estándar para Pymes requiere que los gastos de establecimiento se lleven directamente al estado de resultados, mientras que el artículo 74-1 del ET permite su capitalización.
Explora este caso práctico del cálculo del impuesto diferido generado por la diferencia en el tratamiento de estos gastos en el 2023.

Impuesto diferido ante deterioro de cartera en 2023: caso práctico en Excel
Estándares Internacionales, FORMATOS, LiquidadoresEn este formato exponemos el paso a paso que debes tener en cuenta al momento de registrar el deterioro de cartera y realizar la comparación de los valores contables y fiscales al cierre de 2023.
Descubre aquí un completo caso práctico en Excel con las indicaciones para calcular el impuesto diferido.

Ejercicio práctico en Excel: impuesto diferido cuando hay compensación de pérdidas fiscales
Estándares Internacionales, FORMATOS, Impuestos, Liquidadores, TEMASPresentamos a continuación un ejercicio práctico en Excel que ilustra las consideraciones necesarias para calcular el impuesto diferido en casos de compensación de pérdidas fiscales.
Descárgalo aquí y aprende los pasos para realizar los cálculos y contabilizaciones para el cierre contable 2023.
Diferencias temporales y temporarias: evaluación y reconocimiento del impuesto diferido
Estándares Internacionales, RESPUESTAS¿Existen “diferencias temporales” en resultados que no provengan de una “diferencia temporaria” del estado de situación financiera?
Si existiere, ¿se debe calcular impuesto diferido?
Impuesto diferido por cambio de tarifa en renta para empresas editoriales
Estándares Internacionales, RESPUESTAS¿Cómo se aplica el Decreto 2617 de 2022 en una editorial?
¿Cómo se determina el ajuste en el patrimonio por el impuesto diferido originado en el cambio de tarifa?
¿Cómo separar las diferencias temporarias que se generan en 2022 y las que se generaron antes?
¿Contabilización especial del impuesto diferido aplica a entidad sin resultados de ejercicios anteriores?
Estándares Internacionales, RESPUESTASDe acuerdo con el Decreto 2617 de 2022, el impuesto diferido del 2022 podrá contabilizarse en el patrimonio. Si la empresa no tiene resultados de ejercicios anteriores, ¿podrá aplicar la propuesta de este decreto?
Conferencia: Reforma tributaria: impuesto diferido, casos prácticos Parte 2
CONFERENCIAS, ImpuestosA través de casos prácticos, Mauricio Cárdenas y Michael Forero explican los cambios que tendrá el impuesto diferido de la mano de la reforma tributaria, Ley 2277 de 2022. Explican las modificaciones introducidas en el artículo 240 del Estatuto Tributario. Por ejemplo, uno de sus parágrafos se enfoca en las instituciones financieras (entidades bancarias y […]
Conferencia: Reforma tributaria: impuesto diferido, casos prácticos Parte 1
CONFERENCIAS, ImpuestosMauricio Cárdenas y Michael Forero afirman que la NIC 12 presenta elementos sobre el impuesto diferido y en esta conferencia analizan de qué forma la reforma tributaria, Ley 2277 de 2022, plantea cambios. Cabe recordar que el impuesto diferido es la cantidad del impuesto sobre las ganancias que se prevé pagar (imponible) o recuperar (deducible) […]
Conferencia: Reforma tributaria: impuesto diferido, diferencias temporales y permanentes
CONFERENCIAS, ImpuestosEn esta conferencia, Michael Forero y Edwin Medina profundizan en las características del impuesto diferido. Sobre las diferencias permanentes, explican que no están definidas por la NIC 12. Sin embargo, es necesario analizar lo que indica la NIC 12 para definir las diferencias permanentes: no generan impuesto diferido, no son reversibles en períodos futuros, dada […]
Conferencia: Reforma tributaria: generalidades del impuesto diferido
CONFERENCIAS, ImpuestosEn esta conferencia se explican las generalidades del impuesto diferido. El impuesto diferido es la cantidad del impuesto sobre las ganancias que se prevé pagar (imponible) o recuperar (deducible) en períodos futuros, dados los tratamientos fiscales aplicables. Según los estándares internacionales las compañías que tengan contabilidad están obligadas para la procedencia del reconocimiento del impuesto […]

Revista Actualícese edición 135: Indicadores, cifras y datos para iniciar el 2023
Auditoría y revisoría fiscal, Derecho Comercial, Derecho Laboral, Desarrollo Profesional, Estándares Internacionales, Impuestos, Propiedad Horizontal, PUBLICACIONES, RevistasEdición # 135 de enero del 2023 de la Revista ACTUALÍCESE.
Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
