
Tipo de contenido
Etiqueta: estados financieros

Revista Actualícese edición 135: Indicadores, cifras y datos para iniciar el 2023
Auditoría y revisoría fiscal, Derecho Comercial, Derecho Laboral, Desarrollo Profesional, Estándares Internacionales, Impuestos, Propiedad Horizontal, PUBLICACIONES, RevistasEdición # 135 de enero del 2023 de la Revista ACTUALÍCESE.
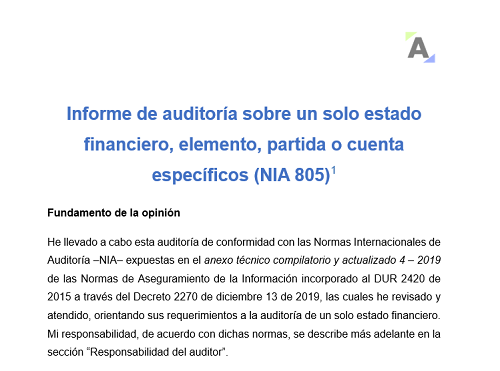
Informe de auditoría sobre un solo estado financiero, elemento, partida o cuenta específicos
Auditoría y revisoría fiscal, FORMATOS, GuíasEl informe de auditoría sobre un solo estado financiero, elemento, partida o cuenta específicos debe realizarse conforme a las especificaciones de la NIA 805.
Adjuntamos una guía en Word totalmente editable que puede ser utilizada por el auditor al momento de elaborar dicho informe.
Concepto 115-333303 del 22-12-2022
Concepto / Oficio, Estándares Internacionales, NORMATIVIDADSupersociedades indica, en el Concepto 115-333303 del 2022, aspectos sobre la preparación de estados financieros combinados, señalando el procedimiento para la combinación de entidades de diferentes grupos de Estándares Internacionales.
Circular Externa 100-000013 del 22-12-2022
Circular, Estándares Internacionales, NORMATIVIDADSupersociedades solicita por medio de la Circular Externa 100-000013 la información financiera de personas jurídicas que cumplen y que no cumplen la hipótesis de negocio en marcha; así como de las personas naturales comerciantes y no comerciantes.
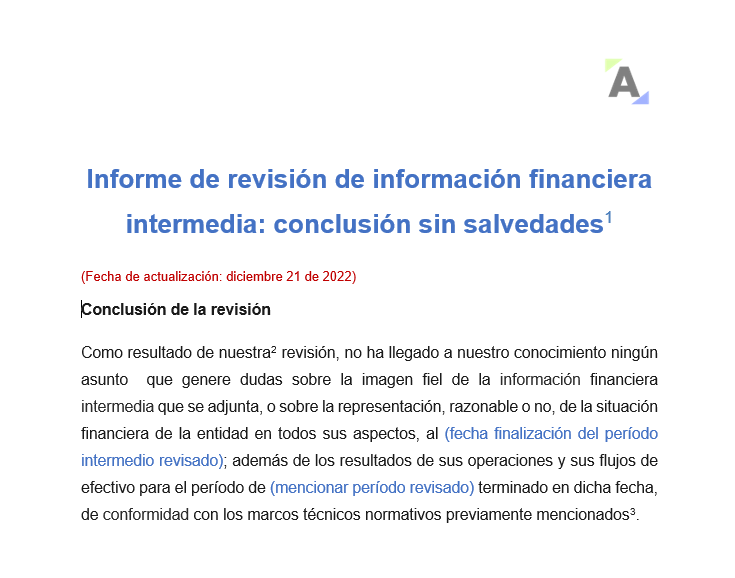
Informe de revisión de información financiera intermedia: conclusión sin salvedades
Auditoría y revisoría fiscal, FORMATOS, GuíasA continuación, se presenta un modelo de informe elaborado con base en la Norma Internacional de Trabajos de Revisión –NITR– 2410.
Tenga en cuenta que este informe ha sido elaborado bajo la presunción de que en el encargo de revisión de información financiera intermedia no se presentan salvedades.
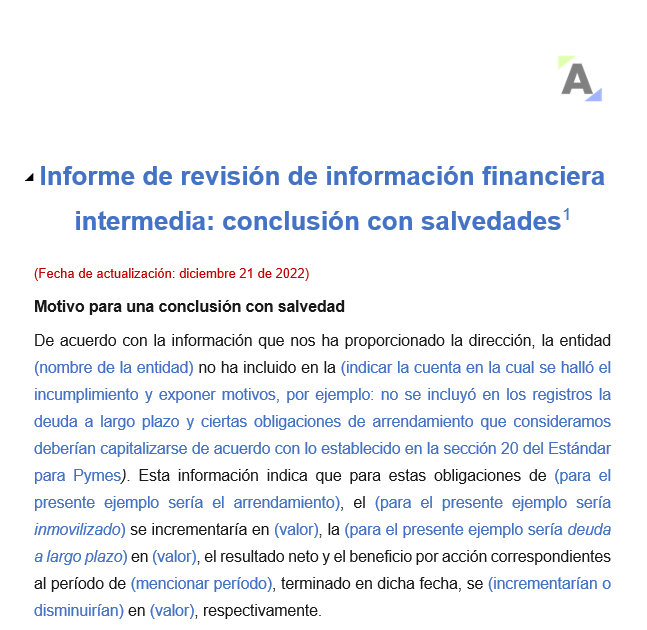
Informe de revisión de información financiera intermedia: conclusión con salvedades
Auditoría y revisoría fiscal, FORMATOS, GuíasPresentamos un modelo de informe para la revisión de información financiera intermedia cuando se presentan salvedades.
La revisión de esta información se ejecuta a fin de garantizar que la entidad se encuentra enmarcada en la normativa vigente para la preparación de información financiera en Colombia.
Concepto 0607 del 16-12-2022
Concepto / Oficio, Estándares Internacionales, NORMATIVIDADEl CTCP se refiere a la retención de información por parte del contador público en el Concepto 0607 de 2022, indicando que, si en el acuerdo o contrato realizado se encuentra la entrega de información y documentos, y esto fue aceptado, la no rendición representaría un incumplimiento por parte de este profesional.
Concepto 115-324027 del 15-12-2022
Concepto / Oficio, Estándares Internacionales, NORMATIVIDADSupersociedades se pronuncia en el Concepto 115-324027 de 2022 acerca de los requisitos necesarios para decretar dividendos en una SAS y su justificación en los estados financieros de propósito general de cierre de ejercicio.

Elabora el estado de flujos de efectivo para el cierre contable del 2022
CURSOS, Desarrollo ProfesionalLas empresas elaboran los estados financieros en el cierre contable o en períodos intermedios para comunicarlos a los usuarios, por ejemplo, el estado de flujos de efectivo. Este informe muestra los movimientos del efectivo durante el período y su uso, es decir, las entradas y salidas del disponible.
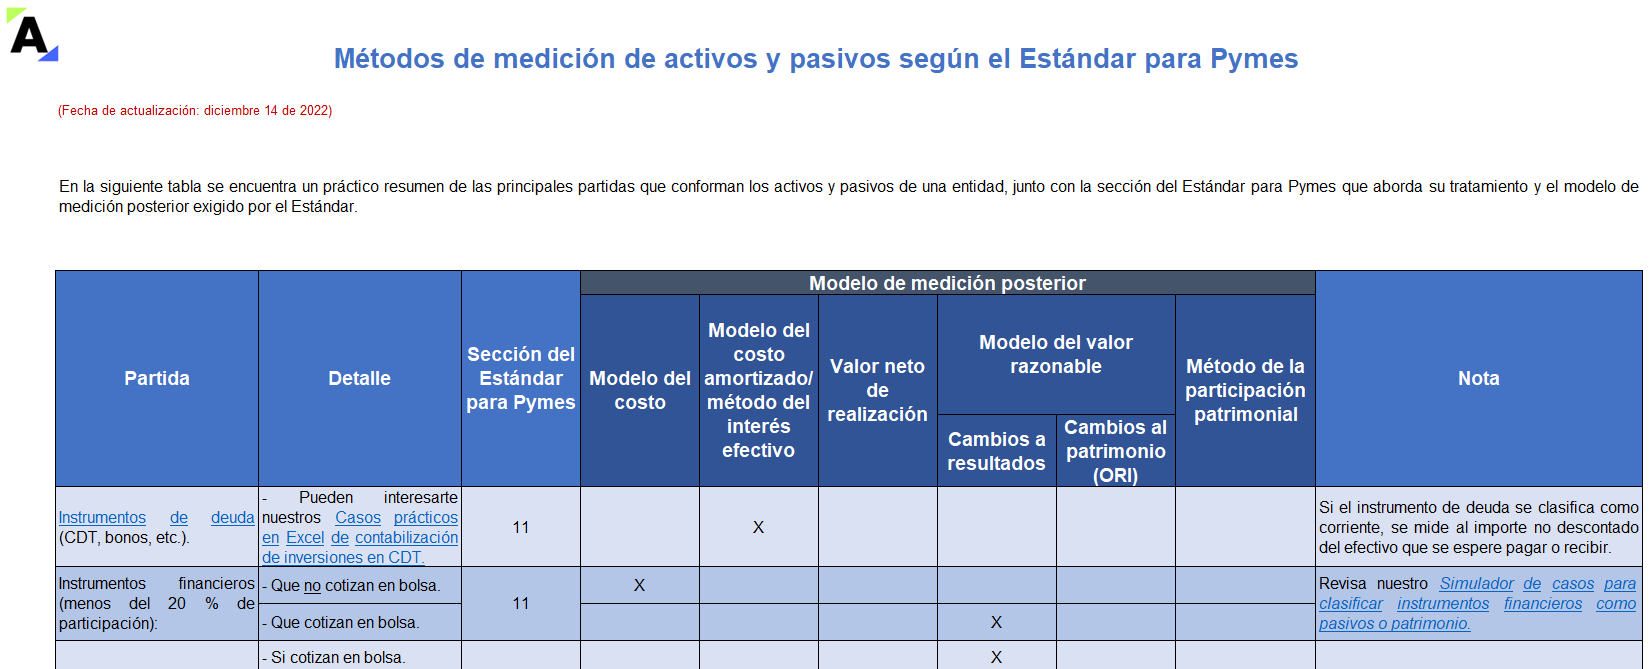
Métodos de medición de activos y pasivos según el Estándar para Pymes
Estándares Internacionales, FORMATOS, GuíasEn esta guía se resumen los métodos de medición posterior requeridos por el Estándar para Pymes para cada una de las partidas de los estados financieros de las entidades del grupo 2.
Entre estos métodos se encuentran, principalmente, el modelo del costo, el del costo amortizado y el de revaluación.
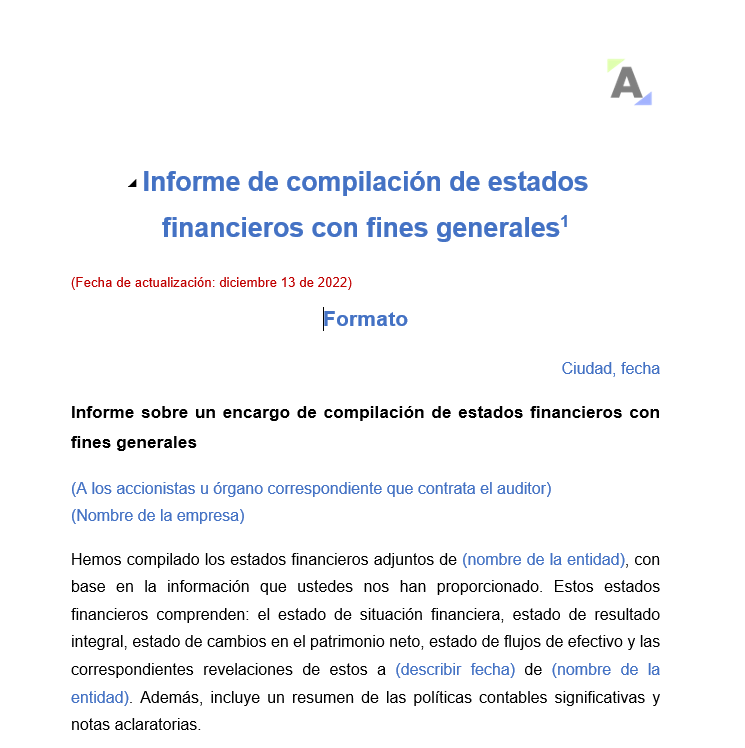
Informe de compilación de estados financieros con fines generales
Auditoría y revisoría fiscal, FORMATOS, GuíasEste informe de compilación de estados financieros ha sido elaborado con base en los lineamientos de la Norma Internacional de Servicios Relacionados –NISR– 4410 Encargos de compilación para un auditor que expresa que ha participado en la compilación de información financiera histórica de una pyme.
Cierre contable 2022: evaluación de requisitos para pertenecer al grupo 3
ACTUALIDAD, Estándares InternacionalesPara este cierre contable 2022 deben evaluarse varios aspectos para la preparación de la información financiera, entre ellos las novedades del Decreto 1670 de 2021 que modificó los requisitos para pertenecer al grupo 2 y 3 de aplicación de Estándares Internacionales.
Te contamos los detalles aquí.
Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
